
El número y la importancia de los medicamentos biológicos que venden más de 2.400 millones de dólares al año se ha multiplicado casi por cinco. Eran 91 en el año 2024 comparados con solamente 19 en el año 2000. Únicamente se ha registrado un periodo de descenso (de 53 a 30 entre 2009 y 2012, el denominado ‘precipicio de patentes’ antes de que el mercado recuperara la tendencia al aumento anual, mantenida desde 2013.
Las ventas anuales agregadas para todo el mercado mundial se habían triplicado (aumentando por encima del 310%) hasta alcanzar aproximadamente 700.000 millones de dólares en 2024. De hecho, los ‘blockbuster’ representaron el 63% de las ventas mundiales de medicamentos de marca y el 46% de las ventas totales de medicamentos con receta en 2024, en comparación con el 25% y el 20%, respectivamente, en el año 2000.
El panorama inicial de estas terapias ‘estrella’ estuvo dominado inicialmente por medicamentos de Atención Primaria de gran volumen que trataban afecciones de alta prevalencia. A ese periodo siguieron el precipicio de patentes y la aparición de medicamentos para especialidades, sobre todo en áreas como la oncología y la inmunología.
Oncología, inmunología y diabetes representaban el 60 % de todos los medicamentos ‘blockbuster’ en los últimos años, en comparación con solo el 5% en el año 2000.
La llegada de los ‘megablockbuster’
Entre 2021 y 2024, las ventas globales de este tipo de terapias se han concentrado cada vez más en un número creciente de medicamentos con ventas excepcionalmente altas.
A principios de la década de 2000, aproximadamente el 70% de los productos ‘blockbuster’ generaban de una a dos veces el umbral ajustado por inflación, prácticamente sin productos con ventas anuales globales superiores a cinco veces dicho umbral (5.000 millones de dólares en términos reales de 1986).
La prevalencia de los ‘megablockbuster’ —con ventas anuales de al menos cinco veces el umbral— comenzó a crecer a finales de la década de 2010 y se aceleró después de 2020.
A la altura de 2024, el 15 % de los medicamentos superventas cumplían esta definición de ‘megablockbuster’, y representaban el 46 % de todas las ventas de blockbusters ese año.
En este grupo hay tanto medicamentos inmunológicos consolidados como más recientes, fármacos agonistas de GIP/GLP-1 (en la categoría de moléculas pequeñas) y un inhibidor de PD-1 en oncología. Por lo tanto, el reciente crecimiento refleja tanto un aumento en su prevalencia como una concentración creciente de las ventas entre un grupo más reducido de medicamentos con ventas extraordinariamente elevadas.
El ciclo vital de los ‘superestrellas’
De acuerdo con este documento, los medicamentos superventas suelen establecer un sólido rendimiento comercial con relativa rapidez tras su lanzamiento y lo mantienen durante gran parte de su ciclo de vida protegido.
Entre los medicamentos estudiados con pérdida de exclusividad (LOE, por sus siglas en inglés) observada o esperada en EE.UU., el período promedio del ciclo de vida protegido desde el lanzamiento hasta la LOE fue de 15,8 años.
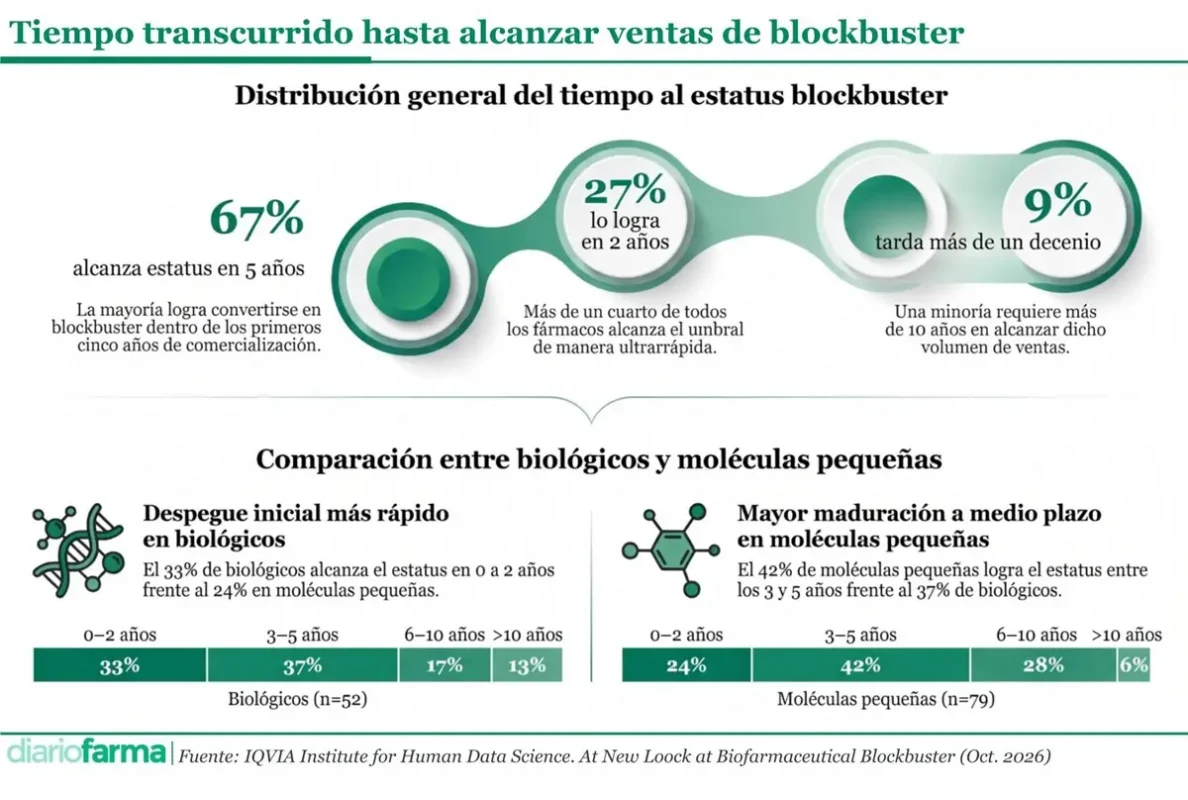
Los ‘blockbuster’ solo tardan un promedio de 4,8 años tras el lanzamiento en alcanzar por primera vez la categoría de superventas, y el 67 % de estos fármacos alcanzó dicho estatus dentro de los primeros cinco años, según los datos de la consultora.
Una vez alcanzado el umbral de ventas globales, transcurre un promedio de 12,1 años entre el primer logro del estatus de blockbuster y la LOE en EE.UU., lo que representa casi el 80 % del ciclo de vida comercial protegido de estos productos.
Los productos biológicos arrojaron un promedio de 17,2 años desde el lanzamiento hasta la LOE en comparación con los 15,0 años de las moléculas pequeñas.
La pérdida de exclusividad sigue siendo el principal punto de inflexión para la durabilidad de un ‘blockbuster’.
De cara al futuro, se espera que diez de los catorce «mega» blockbusters enfrenten su LOE entre 2028 y 2036. Solo en 2028, se prevé que siete de las terapias que representan aproximadamente 90.000 millones de dólares en ventas mundiales nominales de 2024 alcancen la LOE en EE. UU., incluidos Eliquis y Keytruda, que juntos constituyeron aproximadamente 65.000 millones de dólares.
Estas próximas pérdidas de exclusividad de mercado crean una presión sustancial de reposición de la catera de productos para los desarrolladores y un potencial de ahorros para los sistemas sanitarios a medida que estén disponibles alternativas genéricas y biosimilares.
Mirando al futuro
Para los autores, es probable que la próxima generación de superventas continúe viniendo predominantemente de áreas terapéuticas consolidadas.
La investigación y el desarrollo biofarmacéutico en oncología, inmunología, obesidad y enfermedades metabólicas ha demostrado la capacidad de generar medicamentos superventas a escala durante la última década, y estas áreas terapéuticas están posicionadas para seguir siendo fuentes importantes de crecimiento, añaden.
En la medicina de precisión ven la posibilidad de una etapa importante en esta evolución, a medida que los avances en biología de enfermedades, diagnóstico y administración de medicamentos permiten enfoques de tratamiento cada vez más dirigidos.
Las modalidades emergentes, incluidas las terapias génicas y celulares y las terapéuticas de ARN de última generación, ofrecen enfoques potencialmente transformadores para el tratamiento de enfermedades, pero siguen estando menos probadas comercialmente a la escala de los ‘blockbuster’. Su potencial futuro -concluyen- dependerá de los avances científicos y clínicos, así como de la capacidad de superar desafíos relacionados con la fabricación, la infraestructura de distribución, el acceso de los pacientes, la asequibilidad y el reembolso.

 María Jesús Lamas, directora de la Agencia Española de Medicamentos (Aemps).:
 César Hernández, director general de Cartera Común de Servicios del SNS y Farmacia.:
 Raquel Yotti, comisionada del Perte para la Salud de Vanguardia:
 Juan Yermo, director general de Farmaindustria.:
