
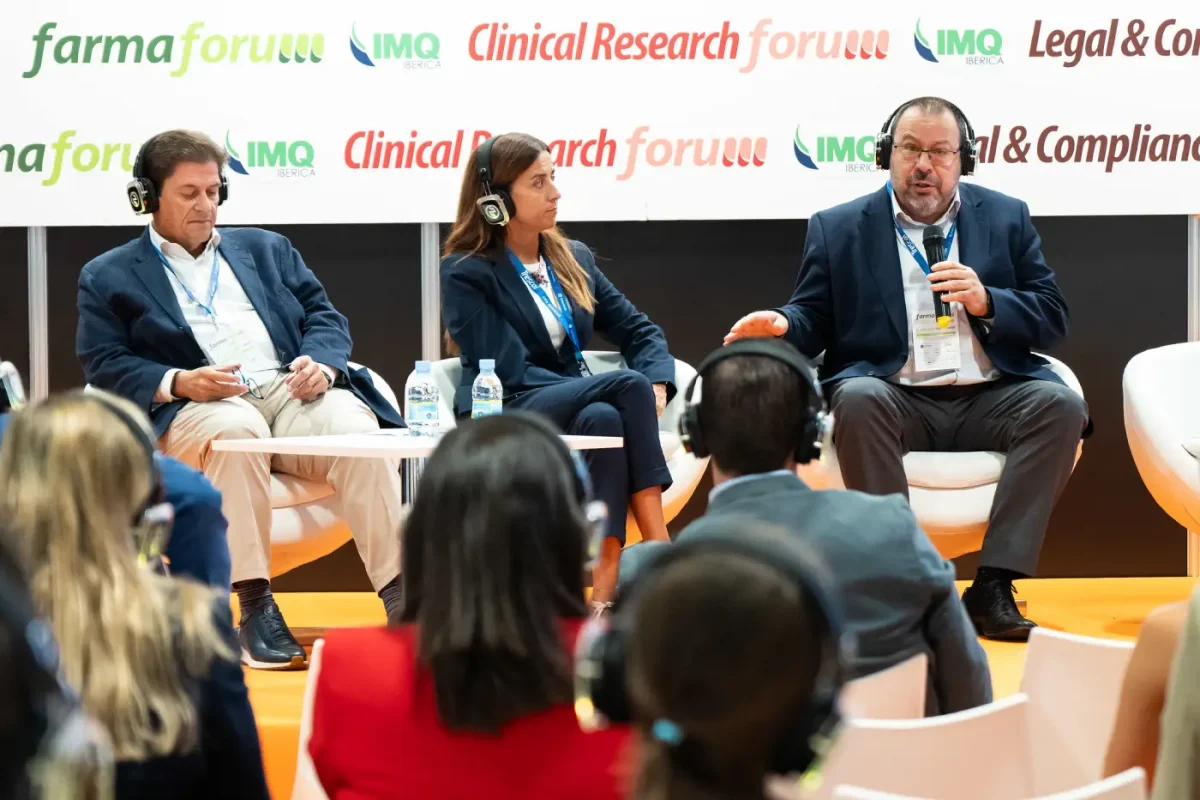
El mercado español de medicamentos genéricos necesita un cambio de reglas tanto para aumentar su penetración como para garantizar la continuidad de numerosos productos maduros. El director general de Cartera Común de Servicios del SNS y Farmacia, César Hernández, reconoció en Farmaforum que el modelo actual de genéricos en oficina de farmacia “es muy malo, no funciona”, mientras la industria advirtió de que la erosión de precios, el aumento de los costes y las nuevas exigencias regulatorias están comprometiendo la viabilidad de algunas referencias y capacidades productivas.
La situación fue analizada en la mesa redonda “El valor clínico, económico y social del medicamento genérico: activo crítico de la resiliencia sanitaria europea y la seguridad de suministro”, organizada por la Asociación Española de Genéricos (Aeseg) en Farmaforum. Moderada por la secretaria general de la asociación, Elena Casaus, contó con la participación de Hernández; la presidenta de Aeseg y directora general de Stada, Mar Fábregas, y el CEO de Kern Pharma, Raúl Díaz-Varela.
Los tres coincidieron en que el debate sobre los medicamentos genéricos ha dejado de limitarse al ahorro. Su papel en la competencia tras la pérdida de patente continúa siendo esencial, pero a esa dimensión se han añadido la seguridad de suministro, la capacidad industrial, la diversificación de fabricantes y la autonomía estratégica. El problema, según quedó reflejado en el debate, es que ese reconocimiento todavía no se ha traducido plenamente en las reglas que determinan su acceso al mercado y su precio.
Hernández fue especialmente explícito al valorar la diferencia existente entre la penetración de los medicamentos genéricos en el ámbito hospitalario y en oficina de farmacia. Los datos expuestos durante la mesa muestran que los nuevos genéricos pueden alcanzar cuotas próximas al 80% en hospitales durante los primeros 12 o 18 meses, mientras que en farmacia comunitaria la penetración media ronda el 18% en ese mismo periodo y apenas crece posteriormente.
“Podemos concluir que el modelo es muy malo, no funciona”, afirmó con rotundidad el director general. A su juicio, una de las principales medidas para corregir esta situación pasa por recuperar la diferencia de precios entre el medicamento original y sus competidores tras la pérdida de exclusividad y eso requiere de cambios en la normativa, como se está intentando con la nueva Ley de los Medicamentos. Hernández defendió además que esa diferenciación no solo se produzca entre marcas y genéricos, sino que dio la bienvenida a que pueda existir también entre los propios genéricos, de modo que el sistema no empuje hacia un único proveedor.
“Esa parte es la que invertimos en que haya pluralidad, en que haya varias posibilidades de diferentes fabricantes”, explicó. La finalidad, añadió, es evitar un escenario de “ganador único” que pueda dejar al sistema más expuesto ante una crisis de suministro.
Fábregas coincidió en que la ausencia de diferencia de precio constituye una de las principales limitaciones del modelo español. Según señaló, España mantiene desde hace años una cuota de genéricos de alrededor del 40% en unidades, frente a una media europea cercana al 65%, mientras muchos nuevos lanzamientos apenas consiguen alcanzar penetraciones relevantes. “Es muy difícil la introducción de nuevos lanzamientos” y operar en genéricos supone hacerlo “con un entorno de incertidumbre y cierta vulnerabilidad”, afirmó.
La presidenta de Aeseg puso como ejemplo el caso de dabigatrán. Según los datos presentados por la asociación, la llegada del genérico permitió ampliar el tratamiento a cerca de 57.000 pacientes adicionales en dos años y generó más de 74 millones de euros de ahorro farmacológico, además de beneficios estimados en resultados en salud.
Pese a ello, su penetración quedó lejos de la registrada en otros mercados. Para Fábregas, esta situación muestra una “disfunción” del modelo y provoca que medicamentos de marca cuya patente ha expirado puedan conservar durante años una elevada proporción del mercado.
Hernández apuntó también a la necesidad de actuar sobre la prescripción. “Tenemos que trabajar mucho con todo el sistema, profesionales y comunidades autónomas, para que se entienda que derivar la prescripción a los genéricos, una vez sacados los mecanismos de protección, es una inversión en el propio sistema”, señaló.
La viabilidad económica centra el debate
El problema de la penetración no fue, sin embargo, la principal advertencia que trasladó la industria. Tanto Fábregas como Díaz-Varela situaron la sostenibilidad económica de numerosos medicamentos maduros como uno de los riesgos más inmediatos para el sector.
Fábregas explicó que el 55% de las unidades comercializadas en España tienen un precio de venta del laboratorio inferior a dos euros y que alrededor del 40% se encuentran en el entorno del umbral de 1,60 euros establecido en la normativa.
Ese umbral, recordó, se fijó en 2014 y no se ha actualizado desde entonces, pese al incremento registrado en materias primas, logística, energía y costes regulatorios y medioambientales.
“Es muy difícil mantener la sostenibilidad”, afirmó. A su juicio, la combinación de precios regulados muy bajos con nuevas reducciones y costes crecientes coloca a parte del mercado en una situación “vulnerable” y dificulta garantizar la continuidad de determinadas referencias.
Díaz-Varela trasladó esa preocupación al terreno industrial con el ejemplo de la fabricación de medicamentos inyectables. Kern Pharma mantiene desde hace más de 45 años una planta dedicada a este tipo de productos, pero la adaptación de sus instalaciones a las nuevas exigencias del Anexo 1 de las normas de correcta fabricación requiere inversiones difíciles de compatibilizar con medicamentos que se comercializan a precios muy reducidos. “No es viable seguir fabricando a ese precio medicamentos inyectables con todo lo que implica a nivel de normativa y de seguridad”, afirmó.
Entre los medicamentos producidos en estas líneas citó fentanilo y dexametasona, con presentaciones cuyo precio puede situarse entre dos y cinco euros. La compañía estudia ahora alternativas para mantener la producción o recurrir a fabricantes externos. “No sé qué vamos a hacer, sinceramente. Tenemos un problema. Los números no salen”, reconoció.
Díaz-Varela advirtió además de que trasladar la fabricación de medicamentos con décadas de historia a una instalación diferente no siempre resulta sencillo. “Se saben hacer donde se saben hacer”, explicó, en referencia a las dificultades que pueden surgir en las transferencias tecnológicas. Por ese motivo, expuso que cuando ha planteado a la Agencia Española de Medicamentos (Aemps) las dudas sobre la continuidad de la planta, han saltado las alarmas en la entidad regulatoria ya que es sabido que cualquier cambio de fabricante, y más si es en productos de bajo coste, conlleva un casi seguro problema de abastecimiento durante mucho tiempo.
Hernández asumió que este tipo de situaciones obliga a conectar las políticas sanitaria, industrial, regulatoria y medioambiental. Citó las exigencias derivadas de las nitrosaminas, las aguas residuales o las normas de fabricación como ejemplos de decisiones que terminan teniendo repercusiones sobre el coste de producción.
“Todo esto tiene un impacto que redunda en que el sector público, que compra entre el 85% al 100% de los medicamentos tiene una responsabilidad en la viabilidad del mercado”, señaló. El director general puso especial énfasis en la responsabilidad de la contratación pública. Mientras en otros sectores el peso de las compras de la Administración es reducido, en numerosos medicamentos hospitalarios el sistema público prácticamente representa la totalidad del mercado.
“Ignorar la responsabilidad que esta fuerza de compra pública tiene sobre sus elementos industriales, incluso de ciencia, innovación e investigación, es dejar fuera la pata fundamental”, señaló. Por ese motivo, Hernández, explicó que existe el riesgo de que una política centrada exclusivamente en contener el precio termine provocando la desaparición de determinadas producciones.
De la Critical Medicines Act a la compra pública
La dimensión industrial del medicamento genérico conecta directamente con la nueva política europea sobre medicamentos críticos. La futura Critical Medicines Act pretende incorporar criterios relacionados con resiliencia, diversificación de proveedores, dependencia geográfica y capacidad productiva a las decisiones sobre medicamentos considerados estratégicos.
Hernández consideró necesario que esa visión no quede limitada a las políticas industriales y llegue también a las decisiones de precio y compra pública. “Esto es una cuestión que va más allá de la sanidad, pero se le pide a la sanidad que lo soporte con el dinero”, resumió.
A su juicio, incentivar nuevas capacidades industriales carece de sentido si después esas instalaciones no cuentan con un mercado que permita mantenerlas. “Nadie le puede pedir a alguien que haga esta inversión y que luego no venda”, afirmó.
La fabricación de principios activos también se encuentra dentro de esta estrategia. Hernández recordó que la Estrategia de la Industria Farmacéutica cuenta con un grupo de trabajo específico dedicado a medicamentos y principios activos, junto a otros centrados en medicamentos críticos, Biotech Act, sostenibilidad y contratación pública.
La Ley y el futuro real decreto como oportunidad de cambio
La reforma de este modelo quedó finalmente vinculada a dos procesos regulatorios. Por un lado, el proyecto de Ley de Medicamentos y Productos Sanitarios, que ha iniciado su tramitación parlamentaria. Por otro, el futuro real decreto de financiación y precio.
Hernández defendió que la nueva ley proporciona el marco necesario para introducir buena parte de los cambios pendientes. Entre ellos señaló el desarrollo de los precios dinámicos, la determinación del número de fabricantes necesario para garantizar pluralidad y suministro, la vinculación entre precio y volumen y la recuperación de precios de medicamentos cuya viabilidad se encuentre comprometida.
“Para mí sería mucho mejor que los precios se fueran bajando de acuerdo a la competencia real y a los volúmenes que se alcanzan”, aseguró.
El director general cuestionó así un sistema basado en reducciones iniciales que no guardan necesariamente relación con la competencia que posteriormente consigue desarrollarse en el mercado.
También dejó abierta la posibilidad de introducir determinados cambios mediante el futuro real decreto si la tramitación de la ley no permite avanzar con la rapidez prevista. Entre las alternativas citó los acuerdos de precio y volumen y mecanismos que relacionen las reducciones de precio con la cuota alcanzada.
“Si con la ley no fuera posible avanzar, intentaríamos que el reglamento, dentro de los márgenes que nos permite la actual ley, refleje, por ejemplo, la posibilidad de hacer acuerdos de precio-volumen”, explicó.
Prioridades
Fábregas situó entre las prioridades del sector recuperar la diferencia de precio, acompañarla de medidas que favorezcan el uso de los genéricos y dotar al mercado de unas reglas “claras, transparentes y previsibles”. También reclamó mecanismos que permitan recuperar aquellas referencias cuya continuidad se encuentra amenazada por falta de rentabilidad.
Díaz-Varela coincidió en la necesidad de introducir mayor previsibilidad y reclamó revisar especialmente la situación de los medicamentos con precios más bajos. En su opinión, las referencias situadas por debajo de determinados niveles necesitan algún mecanismo de actualización que permita absorber el incremento sostenido de los costes.
Hernández dejó clara su preferencia sobre el instrumento para acometer la reforma. “Si me dan a elegir, la ley es lo primero”, afirmó. No obstante, subrayó que el objetivo principal es evitar que el proceso regulatorio termine sin ninguna de las dos herramientas. “El peor escenario que se puede dar es que no tengamos ley ni real decreto”.

 Lilisbeth Perestelo:


